재공품(WIP) 기말 평가 — 공정 진척도로 재공 원가를 계산하는 법
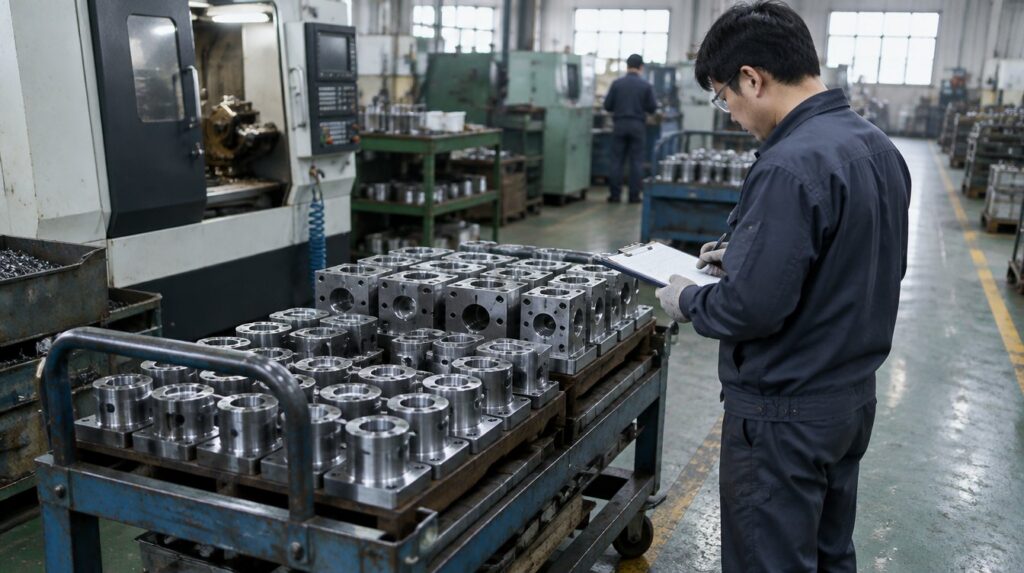
재공품 기말 평가는 공정에 남은 반제품을 완성품 몇 개에 해당하는지로 환산한 뒤 그 환산량에 단위당 원가를 곱하는 계산이다. 월말에 재공이 2,000개 남아 있는데 전부 완성품처럼 계산하면 원가가 재공으로 과하게 넘어가고 거의 손대지 않은 것으로 보면 완성품 원가가 부풀려진다. 진척도 한 칸이 그대로 그 달 이익 한 칸이 된다.
이 글은 재료비와 가공비의 환산량을 따로 구하는 법, 진척도 추정이 틀렸을 때 재공 원가와 당월 손익이 얼마나 움직이는지, 기초 재공이 있을 때 평균법과 선입선출법이 어떤 숫자를 내는지를 가상 수치로 계산한다. 수치는 모두 가정이다.
- 재료비는 공정 초기에 들어가고 가공비는 작업이 진행되는 만큼 쌓이므로 환산량을 따로 구한다.
- 진척도가 20%포인트 어긋나면 재공 원가가 130만~150만 원대로 움직이고 당월 매출원가도 같은 금액만큼 달라진다.
- 기초 재공이 있을 때 평균법과 선입선출법의 차이는 단가 변동이 클수록 벌어진다.
- 진척도는 담당자의 감각이 아니라 공정 단계나 표준공수 기준표로 정해 두어야 매달 같은 숫자가 나온다.
재료비와 가공비는 왜 환산량을 따로 구하는가
같은 재공품이라도 재료는 이미 전부 들어갔고 가공은 일부만 끝났기 때문에 재료비 진척도와 가공비 진척도가 서로 다르다. 한 가지 진척도로 뭉뚱그리면 재료비 쪽이 항상 과소 계산된다.
가정은 다음과 같다. 당월에 10,000개를 착수했고 기초 재공은 없다. 8,000개가 완성되었고 2,000개가 공정에 남았다. 재료는 공정 시작 때 전량 투입하고 가공비는 공정 전반에 고르게 발생한다. 남은 재공의 가공 진척도는 40%로 본다. 당월 발생 재료비는 30,000,000원, 가공비는 35,200,000원이다.
| 구분 | 수량 | 재료비 환산량 | 가공비 환산량 |
|---|---|---|---|
| 완성품 | 8,000개 | 8,000개 | 8,000개 |
| 기말 재공(진척도 40%) | 2,000개 | 2,000개 | 800개 |
| 합계 | 10,000개 | 10,000개 | 8,800개 |
재료비 단가는 30,000,000 ÷ 10,000 = 3,000원, 가공비 단가는 35,200,000 ÷ 8,800 = 4,000원이다. 완성품 원가는 8,000 × (3,000 + 4,000) = 56,000,000원이다. 기말 재공은 재료비 2,000 × 3,000 = 6,000,000원에 가공비 800 × 4,000 = 3,200,000원을 더한 9,200,000원이다. 두 금액을 더하면 65,200,000원으로 당월 발생 원가 30,000,000 + 35,200,000과 정확히 맞는다. 이 합계가 맞지 않으면 환산량 어딘가가 틀린 것이다.
재공 한 개의 원가는 9,200,000 ÷ 2,000 = 4,600원이고 이는 완성품 개당 원가 7,000원의 65.7%다. 가공은 40%밖에 안 됐는데 원가가 65.7%인 이유는 재료비가 이미 100% 들어갔기 때문이다.
진척도 추정이 틀리면 이익은 얼마나 움직이는가
진척도가 20%포인트 틀리면 재공 원가는 약 139만~152만 원 움직이고 그만큼 당월 완성품 원가와 매출원가가 반대 방향으로 움직인다. 총액은 그대로이므로 한쪽이 늘면 다른 쪽이 정확히 같은 금액만큼 줄어든다.
위 가정에서 진척도만 바꿔 보았다. 단가는 원 미만을 반올림해 표시했고 금액은 소수 단가로 계산한 뒤 반올림했다.
| 진척도 | 가공비 환산량 | 가공비 단가 | 기말 재공 원가 | 완성품 원가 | 40% 대비 재공 차이 |
|---|---|---|---|---|---|
| 20% | 8,400개 | 4,190원 | 7,676,190원 | 57,523,810원 | −1,523,810원 |
| 40% | 8,800개 | 4,000원 | 9,200,000원 | 56,000,000원 | 0원 |
| 60% | 9,200개 | 3,826원 | 10,591,304원 | 54,608,696원 | +1,391,304원 |
| 80% | 9,600개 | 3,667원 | 11,866,667원 | 53,333,333원 | +2,666,667원 |
재공을 높게 잡을수록 완성품 원가가 내려가고 매출원가가 줄어 이익이 커 보인다. 80%로 잡으면 40% 기준보다 이익이 2,666,667원 늘어난다. 월 영업이익이 3,000,000원인 라인이라면 이 한 칸의 판단이 이익의 88.9%에 해당한다. 완성품 원가 56,000,000원 대비로는 4.8%다.
이렇게 늘어난 이익은 다음 달에 되돌아온다. 부풀린 재공이 다음 달 완성품으로 넘어가면서 그 달 원가에 얹히기 때문이다. 월 목표를 맞추려고 진척도를 올리는 일이 생기는 이유가 여기에 있고 진척도를 사람이 아니라 기준표로 정해야 하는 이유도 같다.
기준표를 만드는 방법은 크게 둘이다. 공정이 5단계라면 3단계 중간까지 끝난 재공은 단계 비율로 50% 안팎으로 보는 방법이 있고 총 표준공수가 10분인 제품에서 4분어치 작업이 끝났으면 40%로 보는 방법이 있다. 단계별 작업 시간이 크게 다른 공정은 후자가 정확하다.
기초 재공이 있으면 평균법과 선입선출법은 어떻게 갈리는가
기초 재공이 있으면 평균법은 기초 원가와 당월 원가를 합쳐 단가를 구하고 선입선출법은 당월 원가만으로 단가를 구하므로 기말 재공 원가가 서로 다르게 나온다.
가정을 바꾼다. 기초 재공 1,000개(가공 진척도 50%)의 원가는 재료비 3,000,000원, 가공비 1,800,000원이다. 당월 착수 9,000개, 완성 8,000개, 기말 재공 2,000개(진척도 40%)이고 당월 발생 재료비는 27,000,000원, 가공비는 33,200,000원이다.
평균법의 재료비 환산량은 8,000 + 2,000 = 10,000개이고 재료비 합계 30,000,000원이므로 단가는 3,000원이다. 가공비 환산량은 8,000 + 800 = 8,800개, 가공비 합계는 1,800,000 + 33,200,000 = 35,000,000원이라 단가가 3,977원(3,977.27)이다. 기말 재공은 6,000,000 + 800 × 3,977.27 = 9,181,818원이다.
선입선출법은 기초 재공을 먼저 완성한 것으로 본다. 재료비 환산량은 당월 착수 완성분 7,000개와 기말 재공 2,000개를 더한 9,000개라서 단가가 27,000,000 ÷ 9,000 = 3,000원이다. 가공비 환산량은 기초분 마무리 1,000 × 50% = 500개, 당월 착수 완성분 7,000개, 기말 재공 800개를 더한 8,300개이고 단가는 33,200,000 ÷ 8,300 = 4,000원이다. 기말 재공은 6,000,000 + 3,200,000 = 9,200,000원이다.
| 방법 | 재료비 단가 | 가공비 단가 | 기말 재공 원가 | 완성품 원가 |
|---|---|---|---|---|
| 평균법 | 3,000원 | 3,977원 | 9,181,818원 | 55,818,182원 |
| 선입선출법 | 3,000원 | 4,000원 | 9,200,000원 | 55,800,000원 |
총원가는 기초 4,800,000원에 당월 60,200,000원을 더한 65,000,000원이고 두 방법의 완성품 원가 차이는 18,182원이다. 기초 재공이 적고 단가가 안정된 라인에서는 이 정도라 평균법으로 충분하다. 재료 단가가 한 달 사이 10% 넘게 움직이는 품목이라면 기초 재공의 오래된 단가가 평균에 섞여 들어가므로 선입선출법이 최신 원가를 더 잘 반영한다. 표준원가를 쓰는 회사는 표준 단가에 환산량을 곱하면 되므로 이 구분이 필요 없고 대신 표준과 실제의 차이를 월말에 별도로 정리한다.
월말 재공 평가를 정착시키는 순서
월말 재공 평가는 기준표를 먼저 정하고 실사 시점을 고정한 뒤 계산 시트로 옮기는 순서로 정착시킨다. 계산 자체는 어렵지 않고 입력값의 일관성이 숫자의 품질을 좌우한다.
- 품목별로 재료 투입 시점을 정한다. 공정 초기에 전량 넣는지, 중간에 나눠 넣는지에 따라 재료비 환산량이 달라진다.
- 공정 단계 또는 표준공수 기준으로 진척도 표를 만든다. 25%, 50%, 75%처럼 단계 구간을 정해 두면 현장에서 판단이 갈리지 않는다.
- 월말 마지막 근무일 마감 후에 재공 수량을 센다. 시점이 흔들리면 수량 자체가 틀린다.
- 환산량 시트에 수량, 진척도, 재료비·가공비 발생액을 넣고 완성품과 재공 원가의 합이 당월 발생 원가와 일치하는지 확인한다.
- 진척도 기준을 바꿀 때는 변경 사유와 금액 영향을 적어 승인받는다.
재공이 월 총원가에서 차지하는 비중도 같이 본다. 위 첫 예시에서는 9,200,000 ÷ 65,200,000로 14.1%다. 이 정도면 진척도 오차가 이익에 바로 반영된다.
재공품 평가에 대한 질문 3가지
재공이 적은데도 진척도를 일일이 구해야 하나요?
재공 원가가 월 총원가의 1~2% 안팎으로 작으면 일괄 진척도를 쓰는 편이 현실적이다. 예컨대 월 총원가 65,200,000원에 재공 원가가 600,000원이면 0.9%이고 진척도를 50% 일괄로 잡아도 오차는 수만 원 단위에 그친다. 재공이 늘거나 재고 수준이 달라지는 달에는 다시 세분해서 계산한다.
공정이 여러 개일 때 앞 공정 원가는 어떻게 취급하나요?
앞 공정에서 넘어온 반제품 원가는 뒤 공정에서 재료비처럼 취급하고 진척도 100%로 본다. 예를 들어 1공정 완성 원가가 개당 7,000원이고 2공정 재공이 500개라면 전공정 원가 3,500,000원은 그대로 재공에 포함하고 2공정 가공비만 진척도로 환산한다.
불량이나 감손이 생기면 환산량은 어떻게 하나요?
정상적으로 생기는 감손은 양품 원가에 흡수하고 정상 범위를 넘는 부분은 별도 손실로 분리한다. 투입 10,000개에 정상 감손 한도가 2%(200개)이고 실제 감손이 250개였다면 200개 몫은 양품에 배부하고 초과 50개는 개당 7,000원 기준 350,000원을 기타 손실로 처리한다.
이번 달 안에 재공이 가장 많은 품목 하나를 골라 공정 단계별 진척도 표를 만들고, 지난달 월말 재공 수량으로 환산량과 재공 원가를 다시 계산해 보자. 현재 장부의 금액과 차이가 월 총원가의 1%를 넘으면 진척도 기준부터 점검하고 원가 담당자와 현장 반장이 같은 표를 보고 매월 같은 시각에 확정하는 절차를 만든다.
제알남


댓글 0
첫 댓글을 남겨보세요.