자동화 설비 투자 검증 — 인건비 절감액이 투자비를 회수하는 시점 계산
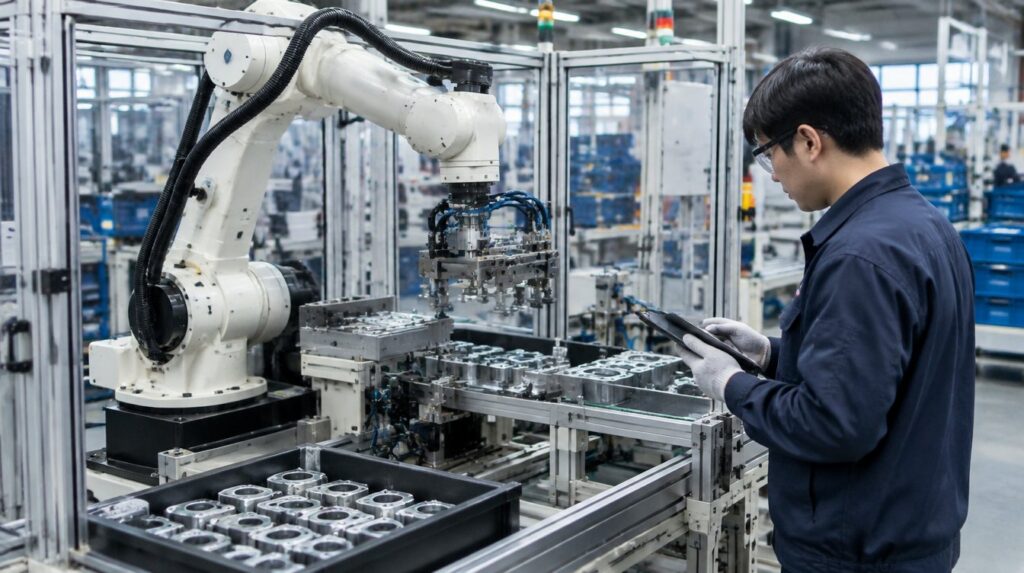
자동화 설비의 회수 시점은 투자비를 연간 순절감액으로 나눠 구하고 이때 순절감액은 줄었다고 말하는 인건비가 아니라 실제로 통장에서 나가지 않게 된 인건비에서 새로 늘어난 운영비를 뺀 금액이다. 같은 설비라도 작업자 세 명이 정말 빠지는지, 한 명만 빠지는지에 따라 회수 기간이 1.4년에서 5년까지 벌어진다.
이 글은 투자 회수 기간의 기본 계산, 감축 인원이 달라질 때의 회수 시점 차이, 가동 초기 효율 저하와 할인율을 반영했을 때의 변화, 투자 승인 전에 확인할 순서를 가상 수치로 정리한다. 수치는 모두 가정이다.
- 회수 기간은 투자비 ÷ 연 순절감액이고 감가상각비는 현금이 나가지 않으므로 절감액에서 빼지 않는다.
- 인건비 절감은 인원이 실제로 줄거나 비용이 사라질 때만 인정한다. 일이 줄었어도 사람이 남으면 절감이 아니다.
- 가동 첫해 효율이 70%라면 회수 시점이 3~4개월 늦어진다.
- 회수 기간이 짧아 보여도 감축 인원이 한 명이면 설비 수명 안에 겨우 본전인 경우가 있다.
투자 회수 기간은 무엇을 무엇으로 나누는가
투자 회수 기간은 처음 들어간 투자비 총액을 매년 현금으로 돌아오는 순절감액으로 나눈 값이며 투자비에는 설비 가격 외의 설치와 안정화 비용이 모두 들어간다.
가정은 이렇다. 설비 가격이 150,000,000원, 설치와 시운전이 20,000,000원, 교육과 시험생산이 10,000,000원이라 투자비 총액은 180,000,000원이다. 이 설비가 대체하는 작업자는 3명이고 1인당 연 인건비는 급여, 사회보험, 퇴직급여, 복리후생을 합쳐 48,000,000원이다. 3명이면 연 144,000,000원이다. 설비를 쓰면서 유지보수비가 연 9,000,000원, 전력과 소모품이 연 3,000,000원 늘어 운영비 증가분이 12,000,000원이다.
연 순절감액은 144,000,000 − 12,000,000 = 132,000,000원이다. 회수 기간은 180,000,000 ÷ 132,000,000 = 1.36년, 개월로는 약 16.4개월이다. 설비 수명을 7년으로 보면 수명의 19.5% 지점에서 투자비를 회수한다(1.36 ÷ 7).
감가상각비는 이 계산에 넣지 않는다. 설비를 사는 시점에 이미 180,000,000원이 나갔고 감가상각비는 그 돈을 회계 기간에 나눠 담는 방식일 뿐이라서다. 감가상각비를 운영비처럼 또 빼면 같은 비용을 두 번 세게 된다.
인건비 절감은 어느 정도까지 인정해야 하는가
인건비 절감은 인원이 실제로 줄거나 계약이 끝나 지출이 사라지는 만큼만 인정해야 하며 다른 업무로 돌려 쓰는 인원은 절감이 아니다. 자동화 투자의 숫자가 틀어지는 가장 흔한 지점이 여기다.
위 가정에서 설비가 3명 몫의 일을 대체하더라도 실제로 줄어드는 인원은 상황에 따라 다르다. 파견 인력 계약을 종료하면 비용이 바로 사라진다. 자연 퇴직분을 충원하지 않으면 시간이 지나며 사라진다. 다른 라인으로 배치하면 이 라인의 비용만 줄 뿐 회사 전체 지출은 그대로다.
| 실제로 줄어드는 인원 | 인건비 절감 | 추가 운영비 | 연 순절감액 | 회수 기간 |
|---|---|---|---|---|
| 3명 | 144,000,000원 | 12,000,000원 | 132,000,000원 | 1.36년(16.4개월) |
| 2명 | 96,000,000원 | 12,000,000원 | 84,000,000원 | 2.14년(25.7개월) |
| 1명 | 48,000,000원 | 12,000,000원 | 36,000,000원 | 5.00년(60개월) |
| 0명 | 0원 | 12,000,000원 | −12,000,000원 | 회수 불가 |
한 명도 줄지 않으면 오히려 운영비만 연 12,000,000원 늘어난다. 이 경우 자동화의 이유는 인건비가 아니라 잔업 감소나 품질 안정, 증산 여력 같은 다른 효과로 설명해야 하고 그 효과를 금액으로 따로 증명해야 한다. 인건비 절감이라는 이름으로 승인받고 실제로는 재배치만 하면 사후 검증에서 투자 효과가 0원으로 나온다.
가장 확실한 절감은 계약 종료가 가능한 파견·도급 인력의 비용, 그다음이 잔업과 특근 수당의 감소다. 잔업이 월 100시간 줄고 시간당 수당이 30,000원이면 월 3,000,000원, 연 36,000,000원이다. 상시 인원의 감축은 인사 계획과 맞물려 있어 기간이 걸리므로 투자 시점과 감축 시점을 달력에 적어 두어야 한다.
가동 초기 효율과 할인율을 넣으면 회수 시점은 어떻게 바뀌는가
가동 첫해 효율이 설계값의 70%에 그치면 회수 시점이 약 3.6개월 뒤로 밀리고 할인율 8%를 적용하면 2명 감축 사례의 회수 기간이 25.7개월에서 29.4개월로 늘어난다.
3명 감축 사례에서 첫해에 순절감액의 70%만 나온다고 하자. 첫해 절감은 132,000,000 × 0.7 = 92,400,000원이다. 남은 투자비는 180,000,000 − 92,400,000 = 87,600,000원이고 2년차부터 연 132,000,000원이 나오므로 87,600,000 ÷ 132,000,000 = 0.66년이 더 걸린다. 총 1.66년, 약 20.0개월로 처음 계산한 16.4개월보다 3.6개월 길다.
돈의 시간가치도 반영해 보자. 2명 감축 사례(연 순절감액 84,000,000원)에 할인율 8%를 적용한 표다.
| 연차 | 순절감액 | 할인계수 | 현재가치 | 누적 현재가치 |
|---|---|---|---|---|
| 1년차 | 84,000,000원 | 0.9259 | 77,777,778원 | 77,777,778원 |
| 2년차 | 84,000,000원 | 0.8573 | 72,016,461원 | 149,794,239원 |
| 3년차 | 84,000,000원 | 0.7938 | 66,681,908원 | 216,476,147원 |
2년차 말 누적 현재가치가 149,794,239원이라 투자비 180,000,000원까지 30,205,761원 남는다. 3년차 현재가치 66,681,908원으로 나누면 0.45년이고 총 2.45년, 약 29.4개월이다. 3년 시점 순현재가치는 216,476,147 − 180,000,000 = 36,476,147원이다.
감축이 1명뿐인 사례는 더 냉정하다. 수명 7년, 연 36,000,000원, 할인율 8%이면 연금 현가계수가 5.2064라서 현재가치 합계가 약 187,430,000원이고 순현재가치는 약 7,430,000원에 그친다. 단순 합계로는 36,000,000 × 7 − 180,000,000 = 72,000,000원이 남아 보이지만 할인하면 투자비의 4% 수준(7,430,000 ÷ 180,000,000)이다. 수요가 줄거나 설비가 한 번 크게 고장 나면 쉽게 뒤집힌다.
투자 승인 전에 확인하는 순서
승인 전에는 절감의 경로를 먼저 적고 시나리오 세 가지를 계산한 뒤 사후 검증 지표까지 정해 두면 숫자가 나중에 틀어져도 원인을 찾을 수 있다.
- 감축 대상을 이름이 아니라 직무와 시간 단위로 확정하고 그 비용이 언제 어떤 경로로 사라지는지 적는다. 계약 종료, 자연 퇴직, 잔업 감소, 재배치 중 무엇인지 구분한다.
- 투자비에 설치, 시운전, 교육, 배관과 전기 공사, 생산 중단 손실까지 넣는다. 설비 견적서의 금액만으로는 대개 부족하다.
- 운영비 증가분(유지보수, 전력, 소모품, 소프트웨어 사용료)을 넣고 순절감액을 구한다.
- 낙관, 기준, 보수 세 시나리오를 계산한다. 예컨대 감축 3명·2명·1명에 첫해 효율 100%·85%·70%를 조합한다.
- 회수 기간 기준을 정한다. 수명 7년 설비라면 수명의 절반인 3.5년 이내처럼 기준을 먼저 두고 비교한다.
- 가동 6개월 뒤 실제 인원, 잔업 시간, 불량률, 고장 시간을 계획과 대조하는 사후 검증 일정을 잡는다.
위 사례를 기준 3.5년에 대어 보면 3명 감축(1.36년)과 2명 감축(2.14년)은 통과하고 1명 감축(5.00년)은 탈락한다. 같은 설비라도 인건비 경로가 확인되지 않으면 승인 대상이 아니라는 뜻이다.
자동화 투자 검증에 대한 질문 3가지
회수 기간이 몇 년 이내면 투자해도 되나요?
업종과 설비 수명에 따라 다르지만 설비 수명의 절반 이내를 기준으로 삼는 회사가 많다. 수명 7년이면 3.5년이다. 이 기준은 시장 변화와 제품 단종 위험을 반영한 안전 마진이어서 주력 제품이 3년 안에 바뀔 가능성이 있다면 기준을 2년 이내로 줄이는 것이 합리적이다.
인건비가 매년 오르면 회수 기간이 짧아지나요?
단기 회수 기간에는 영향이 작다. 3명 감축 사례에서 인건비가 연 5% 오른다고 가정하면 2년차 인건비 절감이 151,200,000원이고 순절감액이 139,200,000원이 된다. 1년차 132,000,000원과 합쳐 회수 시점은 1 + 48,000,000 ÷ 139,200,000 = 1.34년으로 1.36년과 거의 같다. 임금 상승은 장기 수익에는 도움이 되지만 회수 시점을 앞당기는 효과는 작다.
불량 감소 같은 품질 효과도 절감액에 넣어도 되나요?
측정할 수 있으면 넣되 인건비 절감과 별도 줄로 분리한다. 연 생산 200,000개, 개당 원가 2,000원인 라인에서 불량률이 2%포인트 내려가면 4,000개 × 2,000원 = 8,000,000원이다. 3명 감축 사례의 순절감액은 140,000,000원으로 늘어 회수 기간이 1.29년(15.4개월)이 되고 1명 감축 사례도 44,000,000원으로 늘어 4.09년이 된다. 다만 과거 불량 기록과 설비 사양서의 근거가 없으면 효과를 0원으로 두는 것이 안전하다.
이번 달 안에 검토 중인 자동화 투자 하나를 골라 대체 인원이 줄어드는 경로를 직무와 시간 단위로 적고 감축 3명·2명·1명 세 가지로 회수 기간을 계산해 보자. 인력 부서와 생산 부서가 같은 표를 보고 비용이 사라지는 시점을 합의하지 못하면 그 투자는 인건비가 아니라 다른 근거로 다시 설명해야 한다.
제알남


댓글 0
첫 댓글을 남겨보세요.