재료 원단위 설정 — 도면 중량, 투입 중량, 양품 중량의 3단 구분
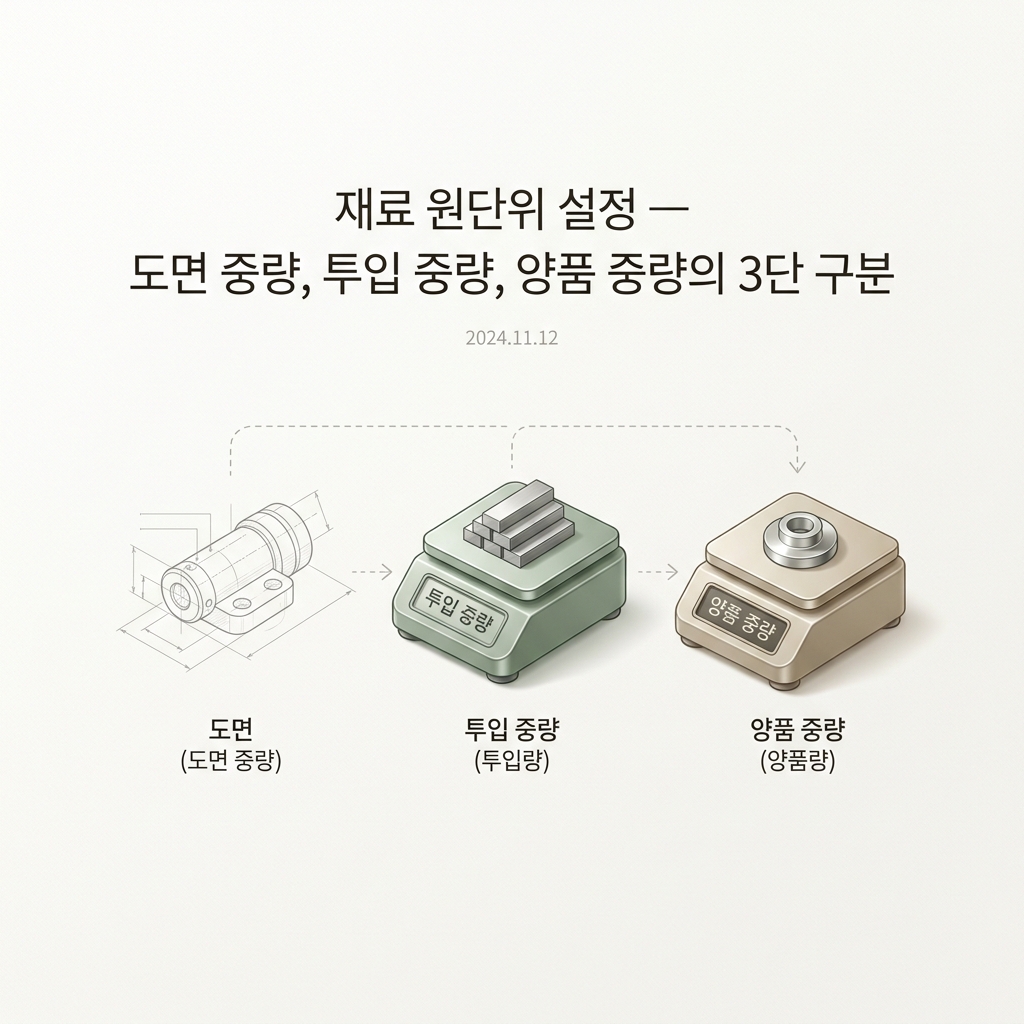
도면 중량에 재료 단가를 곱해 재료비를 잡으면 실제 원가보다 낮게 나온다. 프레스에서는 스켈레톤과 소재 끝단이 남고, 사출에서는 러너와 스프루가 남는다. 견적과 표준원가에 이 손실이 빠져 있으면 수주 후 재료비 차이가 매달 불리하게 나오고, 현장은 이유도 모른 채 재료를 낭비했다는 지적을 받는다.
반대로 월 실적 소비량을 양품 개수로 나눈 값 하나만 표준으로 삼아도 문제가 생긴다. 구조적 스크랩, 불량 손실, 제품 중량 편차가 한 덩어리로 섞여서 어디를 개선해야 하는지 보이지 않는다. 스켈레톤은 금형과 코일 폭을 바꿔야 줄고, 불량 손실은 공정 조건을 잡아야 줄고, 제품 중량 편차는 소재 규격과 공차의 문제라서 담당 부서도 방법도 다르다.
이 글은 도면 중량, 투입 중량, 양품 중량을 구분하고 재료 원단위 기준정보에 어떤 값을 넣어야 하는지를 프레스 부품 예시로 정리한다. 도면 중량만으로 재료비를 잡았을 때 개당 얼마, 월 얼마가 어긋나는지도 가상 수치로 계산해 본다.
세 가지 중량이 가리키는 것
- 도면 중량: 도면의 치수(프레스는 전개 면적과 두께)와 재료 밀도로 계산한 이론 정미 중량이다. 원가 용어로는 정미소요량에 해당한다.
- 투입 중량: 제품 1개를 만들려고 공정에 들어가는 소재의 중량이다. 프레스는 스트립 폭 × 피치 × 두께 × 밀도, 사출은 제품에 러너와 스프루를 더한 샷 중량이다. 정미 중량에 구조적 스크랩이 더해진 값이다.
- 양품 중량: 검사를 통과한 제품을 저울에 올려 잰 실측 평균 중량이다.
투입 중량과 양품 중량의 차이는 금형과 공법이 정하는 구조적 스크랩이다. 양품 중량과 도면 중량의 차이는 제품 자체의 편차로, 판 두께 공차, 도금·도장 부착량, 사출의 과충전, 재료 밀도 차이에서 생긴다. 불량은 중량이 아니라 수량의 문제라서 양품률로 따로 반영한다. 그래서 개당 재료 원단위는 투입 중량 ÷ 양품률로 계산한다.
사출도 구조는 같다. 도면 중량 100g인 제품에 러너와 스프루가 15g 붙으면 투입 중량은 샷 중량 115g이고 재료 이용률은 100 ÷ 115 = 87.0%다. 같은 제품이라도 핫러너 금형은 러너 스크랩이 없어 투입 중량이 100g에 가까워지므로, 표준은 품번이 아니라 품번과 금형 조합별로 정해야 한다.
도면 314g이 실적 374g이 되는 경로
가정해 보자. 냉연강판 1.6t 프레스 브래킷의 전개 면적이 250cm²이고, 재료 밀도는 7.85g/cm³로 본다. 도면 중량은 250 × 0.16 × 7.85 = 314.0g이다. 코일 스트립 폭은 18cm, 이송 피치는 16cm이며, 코일 실측 두께가 평균 1.62mm여서 양품을 재 보니 평균 317.9g이 나왔다고 하자. 투입 중량은 18 × 16 × 0.162 × 7.85 = 366.2g이고, 양품률은 98%다.
| 단계 | 개당 중량 | 직전 단계 대비 증가 | 줄이는 곳 |
|---|---|---|---|
| 도면 중량 | 314.0g | – | 설계 |
| 양품 중량(실측) | 317.9g | +3.9g | 소재 규격·공차 관리 |
| 투입 중량 | 366.2g | +48.3g | 금형·코일 폭·피치 |
| 양품 1개당 실소비(불량 반영) | 373.7g | +7.5g | 공정 조건·품질 |
양품 1개당 실소비 373.7g은 투입 중량 366.2g을 양품률 0.98로 나눈 값이다. 재료 이용률은 양품 중량 ÷ 투입 중량으로 86.8%다. 재료 단가를 kg당 1,100원으로 가정하면 도면 기준 재료비는 개당 345.4원, 투입과 불량을 반영한 재료비는 411.1원으로 65.7원 차이가 난다. 월 양품 50,000개라면 약 328만 원이다. 스크랩 매각 수입은 재료비에서 차감할지 별도 수익으로 볼지 회사 정책에 따라 처리가 달라서 여기서는 총재료비만 비교했다.
표준을 도면 중량 314g으로 등록하면 실적 373.7g과의 차이 59.7g이 전부 현장 낭비로 보인다. 실제로는 제품 편차 3.9g과 스켈레톤 48.3g을 합친 52.2g, 즉 차이의 약 87%가 금형과 소재 규격에서 정해진 몫이고, 공정 개선으로 줄일 수 있는 것은 불량 손실 7.5g뿐이다.
표준을 373.7g으로 등록하면 차이분석의 의미가 달라진다. 월 양품 50,000개의 표준 코일 소비량은 50,000 × 0.37372kg = 18,686kg이다. 실적 소비가 18,900kg으로 나왔다면 차이는 214kg, 금액으로 약 23만 원이고, 이 214kg은 코일 실측 두께 변동, 불량 증가, 잔량 계량 오차 중 어디서 나왔는지 추적할 만한 크기다. 표준이 314g이었다면 같은 달 차이는 3,000kg이 넘어 어디서부터 볼지조차 알 수 없다.
기준정보에는 투입 중량과 양품률을 나누어 넣는다
품번 마스터에는 도면 중량, 투입 중량, 표준 양품률을 서로 다른 항목으로 둔다. 도면 중량은 투입 중량이 타당한지 검증하는 참고값이고, BOM 소요량은 투입 중량을 기준으로 한다. 소요량 칸에 불량 손실까지 섞어 넣으면 나중에 불량을 줄여도 표준이 그대로여서 개선 효과가 차이분석에 잡히지 않는다.
구조적 스크랩은 금형이나 공법을 바꿀 때만 달라지므로 금형 변경 이력과 함께 관리하고, 불량 손실은 월별 실적으로 갱신한다. 사출에서 러너를 분쇄해 재투입하면 신재 기준 원단위가 줄어든다. 다만 재생재 혼합률은 고객사가 승인한 규격 범위 안에서만 쓸 수 있으므로, 재투입 경로를 기준정보에 별도로 표시하지 않으면 표준과 실적이 어긋난다.
공정이 여러 개일 때는 불량이 난 공정에 따라 손실의 성격이 달라진다. 프레스 공정에서 나온 불량은 소재만 버리면 되지만 용접까지 마친 뒤에 나온 불량은 이미 투입된 가공비도 함께 버려진다. 재료 원단위에는 소재 손실만 담고, 가공비 손실은 공수와 경비 표준에서 따로 다룬다. 이렇게 나누어야 같은 불량률이라도 어느 공정에서 줄이는 것이 이익이 큰지 비교할 수 있다.
신규 품번은 양산 실적이 없으니 도면 중량과 금형 설계 자료에서 투입 중량을 계산해 잠정값으로 등록한다. 양산이 안정된 뒤 실측한 투입 중량과 양품 중량으로 교체하고, 잠정값과의 차이를 기록해 두면 다음 신규 품번의 추정 정확도가 올라간다.
실무에서 자주 틀리는 부분
가장 흔한 착각은 도면 중량을 재료비의 기준으로 보는 것이다. 견적 담당자가 도면 중량에 단가만 곱해 원가표를 채우면 이 착각이 그대로 수주 단가에 들어간다. 도면 중량은 제품이 되는 부분만 나타낼 뿐 구입하는 소재의 양이 아니다. 또 하나는 밀도와 두께 값이다. 설계 소프트웨어에 입력된 밀도가 실제 소재 규격과 다르거나 공칭 두께를 실측 두께처럼 쓰면 도면 중량 자체가 틀린다. 후처리 외주로 도금이나 도장을 하면 부착량만큼 중량이 늘므로, 양품 중량을 후처리 전에 재는지 후에 재는지 정해 둬야 한다.
투입 중량을 줄이면 무조건 이득이라는 판단도 위험하다. 프레스에서 스트립 폭이나 피치를 줄여 이용률만 올리면 스켈레톤이 좁아져 이송이 불안정해지고, 버와 변형 불량이 늘어 절감액을 넘는 불량 손실이 생길 수 있다. 이용률 개선안은 시험 생산에서 양품률까지 확인한 뒤 표준에 반영한다.
설계 변경이 나면 도면 중량은 바로 바뀌지만 금형이 그대로면 투입 중량은 변하지 않을 수 있다. 반대로 코일 규격을 바꾸면 도면은 그대로여도 투입 중량이 달라진다. 도면 개정 때 도면 중량만 고치고 투입 중량 재산출을 빠뜨리면 기준정보의 두 값이 서로 어긋난 채로 남는다.
측정 시점도 자주 틀린다. 금형 조정과 시험 사출 구간은 손실이 크게 나오므로 양산 안정화 후 구간과 나눠서 기록한다. 코일은 사용 전후 잔량 계량값을 생산 수량(양품과 불량 합계)으로 나누고, 사출은 샷 중량을 직접 계량한다. 저울의 검교정 일자도 기록에 남겨야 값을 믿을 수 있다. 코일 잔량은 매일 재기보다 코일을 교체하는 시점에 맞춰 재면 현장 부담이 적고, 교체 사이의 생산 수량을 그대로 묶어 계산할 수 있다.
월 1회 재야 할 세 가지 값
생산기술 담당자가 재료비 비중이 큰 상위 5개 품번에 대해 매월 같은 시점에 코일 사용 전후 잔량, 양품 실측 평균 중량, 생산 수량과 불량 수량을 기록한다. 원가 담당자는 이 값으로 투입 중량과 양품률을 계산해 기준정보의 표준과 비교한다. 이 기록은 엑셀 한 장으로 충분하다. 두 달 연속 차이가 나는 품번은 구조적 스크랩인지 불량 손실인지 구분해서 각각 금형 담당과 공정 담당에게 넘긴다.
제알남


댓글 0
첫 댓글을 남겨보세요.